


Продолжая пользоваться данным сайтом или нажав "Принимаю", Вы даёте согласие на обработку файлов cookie и принимаете условия Политики конфиденциальности.
Банк, которого не видно. Технологии, без которых не обойтись: интервью с CEO и владельцем PayForce Дмитрием Гавриковым
05 ноября 2026
 2024
Banker.ua продолжает объявлять победителей премии Banker Awards 2026, рассказывать об их победе в номинациях, а также публикует их эксклюзивные материалы. Сегодня представляем следующую номинацию и ее победителя.
 Финтех компания года по разработке онлайн-банкинга для всех типов клиентов
Когда Национальный банк 25 июля 2025 года утвердил правила открытого банкинга, банки получили пять месяцев, чтобы научить свои системы работать со сторонними приложениями через API. Для большинства из них это был новый проект с нуля. PayForce на тот момент уже имела готовый коннектор между банковскими системами и решением вендора Open Banking, совместимым с европейской директивой PSD2. Первые операции через открытый банкинг НБУ зафиксировал уже к концу июня 2026 года, а в августе и сентябре API должны были открыть практически все банки страны. В этот момент компания могла предложить клиентам готовый интегрированный продукт вместо еще одного долгого ИТ-проекта. Этот эпизод хорошо объясняет, чем PayForce отличается на рынке: она делает для банков то, на что в самих банках часто не хватает людей и времени.
PayForce — украинская финтех-компания, которая более десяти лет строит онлайн-банкинг для банков. Ее основатели Дмитрий Гавриков и Татьяна Николенко пришли из банковского сектора, из Аваля, Эрсте Банка и Фидобанка, и эта биография до сих пор заметна в продукте. Флагман компании, платформа iBank, охватывает мобильный и веб-банкинг для физических лиц, ФОП и юридических лиц и состоит из более чем 20 модулей, которые банк подключает как конструктор. Сегодня ею пользуются более 10 банков-партнеров и свыше 5 миллионов конечных клиентов. Большинство из них никогда не видели названия PayForce: на экране смартфона они видят логотип своего банка.
Полную версию обоснования читайте в спецвыпуске журнала Banker.
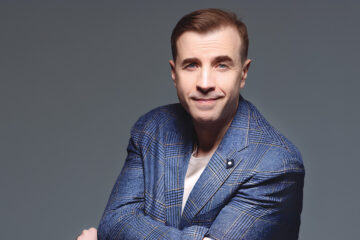
Финансовые услуги постепенно становятся частью привычных бизнес-процессов, а технологические платформы — основой, на которой банки строят новые продукты, масштабируются и конкурируют за клиента. Для финтех-компаний это меняет саму роль на рынке: уже недостаточно просто разработать решение, нужно помогать банку развиваться вместе с ним. Дмитрий Гавриков, CEO и владелец PayForce, рассказывает, как меняются запросы банков, какие возможности открывает Open Banking, и почему украинская финтех-экспертиза имеет потенциал выйти далеко за пределы внутреннего рынка.
— Дмитрий, за последний год PayForce запустила ряд новых решений и партнерств. Какой запрос банков сегодня является главным: скорость, масштабирование или гибкость технологий?
— Банки не выбирают что-то одно. Им нужны все три составляющие одновременно, и в этом главный вызов. За последний год мы запустили мобильный банкинг для КРИСТАЛБАНКА, являемся технологическим разработчиком платформы Exim Business — современного цифрового решения для юридических лиц и физических лиц-предпринимателей в web и mobile интерфейсах, внедрили Visa Click to Pay для банка МИБ. Задачи разные: мобильный банкинг для физических лиц, физических лиц-предпринимателей и юридических лиц, интеграция Open Banking. Но требование у всех общее: быстро запуститься и иметь технологическую базу, на которой можно масштабировать и запускать новые сервисы без перестройки системы.
Банк уже не может позволить себе двухлетнюю разработку с нуля. В то же время «коробка», которую невозможно адаптировать под стратегию, ему тоже не подходит. Поэтому платформа iBank PayForce построена как модульная платформа из более чем 20 готовых модулей: банк выбирает нужный набор функций и наращивает его по мере развития. Скорость дает готовая технологическая база, гибкость дает модульность, а масштабирование обеспечивает архитектура, которая уже обслуживает более 5 млн пользователей в более чем 10 банках. Больше всего банки сегодня ценят предсказуемость: решение заработает вовремя, пройдет требования регулятора и безопасности и будет развиваться вместе с банком.
— PayForce выступает интегратором Open Banking для банков-партнеров. Меняет ли эта технология саму логику построения онлайн-банкинга, и что она даст банкам после выполнения регуляторных требований?
— Регуляторные изменения НБУ дали рынку четкие правила игры. На тот момент мы уже имели готовый коннектор между банковскими системами и решением вендора Open Banking, которое соответствует требованиям PSD2. Поэтому мы смогли предложить банкам быстрый и безопасный путь соответствия без отдельного масштабного ИТ-проекта. Мы соединяем инфраструктуру банка с проверенной технологией и берем техническую сложность на себя.
Но соответствие требованиям — лишь первый шаг. Open Banking меняет саму логику онлайн-банкинга: вместо закрытого приложения самостоятельным продуктом становится API. С согласия клиента банк может предоставлять доступ к его финансам из разных учреждений в одном интерфейсе, инициировать платежи со счетов в других банках, встраивать свои сервисы в ERP, учетные системы или маркетплейсы. Из этого вырастают новые продукты: более точный кредитный скоринг на основе реальных денежных потоков, мультибанковская аналитика для бизнеса, партнерства с финтехом и нефинансовыми компаниями. Банк перестает быть лишь местом, где хранятся деньги, и становится платформой, на которой строятся финансовые сервисы. Выиграют те, кто увидит в Open Banking точку входа в экосистему, а не обязанность.
— Вы также усилили направление корпоративного банкинга. Чем цифровой банкинг для бизнеса отличается от розничного, и чего сегодня ожидает корпоративный клиент?
— В розничном банкинге решение принимает один человек. В корпоративном в каждой операции задействованы несколько ролей: бухгалтер готовит платеж, финансовый директор проверяет, владелец согласовывает. Поэтому здесь сложнее права доступа, подписание, лимиты, интеграции с учетными системами и требования к безопасности. И ошибка стоит дороже: это задержанные зарплаты, сорванные поставки, несвоевременно уплаченные налоги, штрафы.
В то же время ожидания бизнеса сформировал именно розничный опыт. Владелец компании ежедневно пользуется удобным личным приложением и хочет такого же уровня от банка для бизнеса. Ему нужны полностью дистанционное обслуживание, мобильность, данные в реальном времени, массовое подписание платежей и обмен данными с ERP без ручной работы.
Сейчас мы внедряем решение для дистанционного обслуживания юридических лиц для Укрэксимбанка, государственного лидера финансирования бизнеса и инфраструктуры. Для нас это стратегический шаг: мы переносим в корпоративный сегмент технологическую зрелость, которую годами нарабатывали в розничном банкинге.
— PayForce позиционирует себя как технологический партнер банков, а не просто вендор. Как за последние годы изменилась ваша модель работы с банками?
— В нашей команде работают не только разработчики и аналитики, но и специалисты с более чем 20-летним опытом в банковском секторе. Поэтому мы говорим с банком на языке бизнес-целей, а не только технического задания. После запуска мы сопровождаем продукт: развиваем его, адаптируем под новые требования регулятора, добавляем модули. Модели сотрудничества у нас гибкие: от SaaS до передачи исходного кода (неисключительные имущественные права интеллектуальной собственности).
Вендор передает продукт и закрывает проект. Партнер остается с банком и разделяет ответственность за результат
За последние годы изменился и сам запрос. Банки все реже ищут подрядчика под отдельную задачу и все чаще ищут партнера, который возьмет на себя технологическую часть стратегии.
Лучше всего эту модель подтверждают результаты. Сотрудничество с Кредобанком длится более 7 лет, и в этом году мы получили награду «Лучшая коллаборация финтех + банк» на Ukrainian Fintech Awards. Наши клиенты повторно продлевают контракты, и для нас это более важный показатель, чем любая новая продажа.
— Если смотреть на банкинг 2027 года, какие технологии сильнее всего изменят взаимодействие клиента с банком?
— Заметнее всего изменится место, где происходит взаимодействие с банком. Благодаря embedded finance банковские услуги все чаще будут работать внутри привычных для клиента сервисов: в ERP-системе компании, в приложении ритейлера, на маркетплейсе. Клиент использует банковские сервисы там, где уже работает. Банк становится невидимой, но критически важной инфраструктурой.
Чем меньше видно банк, тем выше требования к безопасности. Поэтому стандартом станут биометрия, удаленная идентификация и т.д. Безопасность должна работать незаметно для клиента, а не добавлять ему новых шагов.
Не менее важна инклюзивность. Несмотря на все вызовы, с которыми сегодня сталкивается страна, ее нельзя откладывать «на потом». Для многих людей цифровой банкинг стал основным, а иногда единственным способом доступа к финансовым услугам. Поэтому он должен быть удобным для всех: людей старшего возраста, людей с нарушениями зрения или моторики, тех, кто находится далеко от отделения или за рубежом. В ЕС доступность банковских сервисов уже закреплена законодательно (European Accessibility Act), и для украинского рынка это вопрос ближайшего времени. Поэтому адаптивный и инклюзивный дизайн мы закладываем в платформу с самого начала.
— Каким вы видите следующий этап развития PayForce: масштабирование в Украине, выход на новые рынки или развитие собственной технологической платформы?
— Все три направления связаны, но в основе лежит платформа. Мы развиваем платформу iBank как конструктор цифровых сервисов, из которого банк собирает решение для любого сегмента: физических лиц, ФОП, корпоративных клиентов. Ближайшие приоритеты: AI, embedded finance и усиление в направлении корпоративного банкинга.
В Украине мы продолжаем масштабироваться: за год команда выросла втрое, а компания остается прибыльной без внешних инвестиций. Международный рынок — естественный следующий шаг. В этом году мы представили украинский финтех на UNCHAIN Fintech Festival в Румынии, Fintech Moldova Conference 2026 и встретились с банками Восточной Европы в Вене. Украинские банки научились работать полностью дистанционно и бесперебойно даже в самых сложных условиях, и этот опыт сейчас востребован в регионе. Мы верим, что украинская финтех-экспертиза может стать экспортным продуктом, и хотим быть среди тех, кто это докажет.