


Продовжуючи користуватися цим сайтом або натиснувши "Приймаю", Ви даєте згоду на обробку файлів cookie і приймаєте умови Політики конфіденційності.
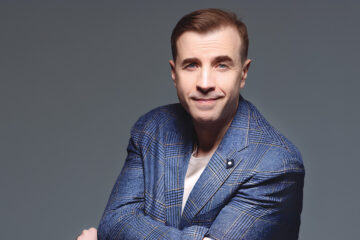
Банк, якого не видно. Технології, без яких не обійтися: інтерв’ю з CEO та власником PayForce Дмитром Гавриковим
05 Листопада 2026
 1957
Banker.ua продовжує оголошувати переможців премії Banker Awards 2026, розказувати про їхню перемогу в номінаціях, а також публікує їхні ексклюзивні матеріали. Сьогодні представляємо наступну номінацію і її переможця.
 Фінтех компанія року з розробки онлайн-банкінгу для всіх типів клієнтів
Коли Національний банк 25 липня 2025 року затвердив правила відкритого банкінгу, банки отримали п’ять місяців, щоб навчити свої системи працювати зі сторонніми застосунками через API. Для більшості з них це був новий проєкт з нуля. PayForce на той момент уже мала готовий конектор між банківськими системами та рішенням вендора Open Banking, сумісним із європейською директивою PSD2. Перші операції через відкритий банкінг НБУ зафіксував уже до кінця червня 2026 року, а в серпні та вересні API мали відкрити практично всі банки країни. У цей момент компанія могла запропонувати клієнтам готовий інтегрований продукт замість ще одного довгого ІТ-проєкту. Цей епізод добре пояснює, чим PayForce вирізняється на ринку: вона робить для банків те, на що в самих банках часто не вистачає людей і часу.
PayForce — українська фінтех-компанія, яка понад десять років будує онлайн-банкінг для банків. Її засновники Дмитро Гавриков і Тетяна Ніколенко прийшли з банківського сектору, з Авалю, Ерсте Банку та Фідобанку, і ця біографія досі помітна в продукті. Флагман компанії, платформа iBank, охоплює мобільний і веббанкінг для фізичних осіб, ФОП і юридичних осіб та складається з понад 20 модулів, які банк підключає як конструктор. Сьогодні нею користуються понад 10 банків-партнерів і понад 5 мільйонів кінцевих клієнтів. Більшість із них ніколи не бачили назви PayForce: на екрані смартфона вони бачать логотип свого банку.
Повну версію обгрунтування читайте у спецвипуску журналу Banker.
Фінансові послуги поступово стають частиною звичних бізнес-процесів, а технологічні платформи — основою, на якій банки будують нові продукти, масштабуються й конкують за клієнта. Для фінтех-компаній це змінює саму роль на ринку: вже недостатньо просто розробити рішення, потрібно допомагати банку розвиватися разом із ним. Дмитро Гавриков, CEO та власник PayForce, розповідає, як змінюються запити банків, які можливості відкриває Open Banking, і чому українська фінтех-експертиза має потенціал вийти далеко за межі внутрішнього ринку.
— Дмитре, за останній рік PayForce запустила низку нових рішень і партнерств. Який запит банків сьогодні є головним: швидкість, масштабування чи гнучкість технологій?
— Банки не обирають щось одне. Їм потрібні всі три складові одночасно, і в цьому головний виклик. За останній рік ми запустили мобільний банкінг для КРИСТАЛБАНКУ, є технологічним розробником платформи Exim Business — сучасного цифрового рішення для юридичних осіб та фізичних осіб-підприємців у web та mobile інтерфейсах, впровадили Visa Click to Pay для банку МІБ. Задачі різні: мобільний банкінг для фізичних осіб, фізичних осіб підприємців та юридичних осіб, інтеграція Open Banking. Але вимога в усіх спільна: швидко запуститися і мати технологічну базу, на якій можна масштабувати та запускати нові сервіси без перебудови системи.
Банк уже не може дозволити собі дворічну розробку з нуля. Водночас «коробка», яку неможливо адаптувати під стратегію, йому теж не підходить. Тому платформа iBank PayForce побудована як модульна платформа з понад 20 готових модулів: банк обирає потрібний набір функцій і нарощує його в міру розвитку. Швидкість дає готова технологічна база, гнучкість дає модульність, а масштабування забезпечує архітектура, яка вже обслуговує понад 5 млн користувачів у більш ніж 10 банках. Найбільше банки сьогодні цінують передбачуваність: рішення запрацює вчасно, пройде вимоги регулятора й безпеки та розвиватиметься разом із банком.
— PayForce виступає інтегратором Open Banking для банків-партнерів. Чи змінює ця технологія саму логіку побудови онлайн-банкінгу, і що вона дасть банкам після виконання регуляторних вимог?
— Регуляторні зміни НБУ дали ринку чіткі правила гри. На той момент ми вже мали готовий конектор між банківськими системами та рішенням вендора Open Banking, яке відповідає вимогам PSD2. Тому ми змогли запропонувати банкам швидкий і безпечний шлях відповідності без окремого масштабного ІТ-проєкту. Ми з’єднуємо інфраструктуру банку з перевіреною технологією і беремо технічну складність на себе.
Але відповідність вимогам — лише перший крок. Open Banking змінює саму логіку онлайн-банкінгу: замість закритого застосунку самостійним продуктом стає API. За згодою клієнта банк може надавати доступ до його фінансів з різних установ в одному інтерфейсі, ініціювати платежі з рахунків в інших банках, вбудовувати свої сервіси в ERP, облікові системи чи маркетплейси. З цього виростають нові продукти: точніший кредитний скоринг на основі реальних грошових потоків, мультибанківська аналітика для бізнесу, партнерства з фінтехом і нефінансовими компаніями. Банк перестає бути лише місцем, де зберігаються гроші, і стає платформою, на якій будуються фінансові сервіси. Виграють ті, хто побачить в Open Banking точку входу в екосистему, а не обов’язок.
— Ви також посилили напрям корпоративного банкінгу. Чим цифровий банкінг для бізнесу відрізняється від роздрібного, і чого сьогодні очікує корпоративний клієнт?
— У роздрібному банкінгу рішення ухвалює одна людина. У корпоративному в кожній операції задіяні кілька ролей: бухгалтер готує платіж, фінансовий директор перевіряє, власник погоджує. Тому тут складніші права доступу, підписання, ліміти, інтеграції з обліковими системами та вимоги до безпеки. І помилка коштує дорожче: це затримані зарплати, зірвані постачання, невчасно сплачені податки, штрафи.
Водночас очікування бізнесу сформував саме роздрібний досвід. Власник компанії щодня користується зручним особистим застосунком і хоче такого ж рівня від банку для бізнесу. Йому потрібні повністю дистанційне обслуговування, мобільність, дані в реальному часі, масове підписання платежів і обмін даними з ERP без ручної роботи.
Зараз ми впроваджуємо рішення для дистанційного обслуговування юридичних осіб для Укрексімбанку, державного лідера фінансування бізнесу та інфраструктури. Для нас це стратегічний крок: ми переносимо в корпоративний сегмент технологічну зрілість, яку роками напрацьовували в роздрібному банкінгу.
— PayForce позиціонує себе як технологічний партнер банків, а не просто вендор. Як за останні роки змінилася ваша модель роботи з банками?
— У нашій команді працюють не лише розробники й аналітики, а й фахівці з понад 20-річним досвідом у банківському секторі. Тому ми говоримо з банком мовою бізнес-цілей, а не лише технічного завдання. Після запуску ми супроводжуємо продукт: розвиваємо його, адаптуємо під нові вимоги регулятора, додаємо модулі. Моделі співпраці в нас гнучкі SAAS до передачі вихідного коду (невиключні майнові права інтелектуальної власності).
Вендор передає продукт і закриває проєкт. Партнер залишається з банком і поділяє відповідальність за результат
За останні роки змінився і сам запит. Банки дедалі рідше шукають підрядника під окреме завдання і дедалі частіше шукають партнера, який візьме на себе технологічну частину стратегії.
Найкраще цю модель підтверджують результати. Співпраця з Кредобанком триває понад 7 років, і цього року ми отримали нагороду «Найкраща колаборація фінтех + банк» на Ukrainian Fintech Awards. Наші клієнти повторно продовжують контракти, і для нас це важливіший показник, ніж будь-який новий продаж.
— Якщо дивитися на банкінг 2027 року, які технології найсильніше змінять взаємодію клієнта з банком?
— Найпомітніше зміниться місце, де відбувається взаємодія з банком. Завдяки embedded finance банківські послуги дедалі частіше працюватимуть всередині звичних для клієнта сервісів: в ERP-системі компанії, у застосунку рітейлера, на маркетплейсі. Клієнт використовує банківські сервіси, де вже працює. Банк стає невидимою, але критично важливою інфраструктурою.
Що менше видно банк, то вищі вимоги до безпеки. Тому стандартом стануть біометрія, віддалена ідентифікація тощо. Безпека має працювати непомітно для клієнта, а не додавати йому нових кроків.
Не менш важлива інклюзивність. Попри всі виклики, з якими сьогодні стикається країна, її не можна відкладати «на потім». Для багатьох людей цифровий банкінг став основним, а іноді єдиним способом доступу до фінансових послуг. Тому він має бути зручним для всіх: людей старшого віку, людей з порушеннями зору чи моторики, тих, хто перебуває далеко від відділення або за кордоном. У ЄС доступність банківських сервісів уже закріплена законодавчо (European Accessibility Act), і для українського ринку це питання найближчого часу. Тому адаптивний та інклюзивний дизайн ми закладаємо в платформу з самого початку.
— Яким ви бачите наступний етап розвитку PayForce: масштабування в Україні, вихід на нові ринки чи розвиток власної технологічної платформи?
— Усі три напрями пов’язані, але в основі лежить платформа. Ми розвиваємо платформу iBank як конструктор цифрових сервісів, з якого банк збирає рішення для будь-якого сегмента: фізичних осіб, ФОП, корпоративних клієнтів. Найближчі пріоритети: AI, embedded finance і посилення у напрямку корпоративного банкінгу.
В Україні ми продовжуємо масштабуватися: за рік команда зросла втричі, а компанія залишається прибутковою без зовнішніх інвестицій. Міжнародний ринок — природний наступний крок. Цього року ми представили український фінтех на UNCHAIN Fintech Festival у Румунії, Fintech Moldova Conference 2026 та зустрілись з банками Східної Європи у Відні. Українські банки навчилися працювати повністю дистанційно й безперебійно навіть у найскладніших умовах, і цей досвід зараз затребуваний у регіоні. Ми віримо, що українська фінтех-експертиза може стати експортним продуктом, і хочемо бути серед тих, хто це доведе.