


Продолжая пользоваться данным сайтом или нажав "Принимаю", Вы даёте согласие на обработку файлов cookie и принимаете условия Политики конфиденциальности.
Зачем платить сразу? Как автокредит меняет подход украинцев к покупке автомобиля
06 ноября 2026
 1699
Banker.ua продолжает объявлять победителей премии Banker Awards 2026, рассказывать об их победе в номинациях, а также публикует их эксклюзивные материалы. Сегодня представляем следующую номинацию и ее победителя.
 Лидер рынка автокредитования
Креди Агриколь — первый автомобильный банк и один из лидеров на рынке автокредитования в Украине, который более 18 лет развивает автомобильный бизнес, сочетая международную экспертизу, широкую партнерскую экосистему и высокие стандарты клиентского обслуживания. За это время более 80 тысяч украинцев приобрели автомобили благодаря финансированию от банка.
Банк является единственным в Украине, имеющим международный сертификат ISO 9001:2015 по направлению автомобильного кредитования от Бюро Веритас, что гарантирует клиентам прозрачные условия автокредитования и высокое качество обслуживания.
Даже в условиях полномасштабной войны Креди Агриколь продолжает наращивать объемы автокредитования. По итогам 2025 года банк выдал 4 млрд грн новых автокредитов, что на 22% больше по сравнению с предыдущим годом. Динамика продолжилась и в 2026 году: только за первое полугодие банк увеличил свою долю рынка до 27% и выдал почти 3 млрд грн новых автокредитов, продемонстрировав рост на 64% по сравнению с аналогичным периодом прошлого года. А недавно мы пересекли отметку 4 млрд грн в выдаче автокредитов.
Полную версию обоснования читайте в спецвыпуске журнала Banker.
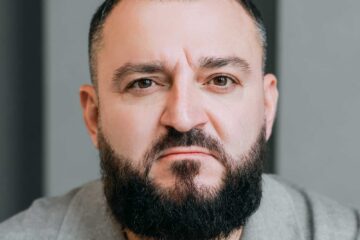
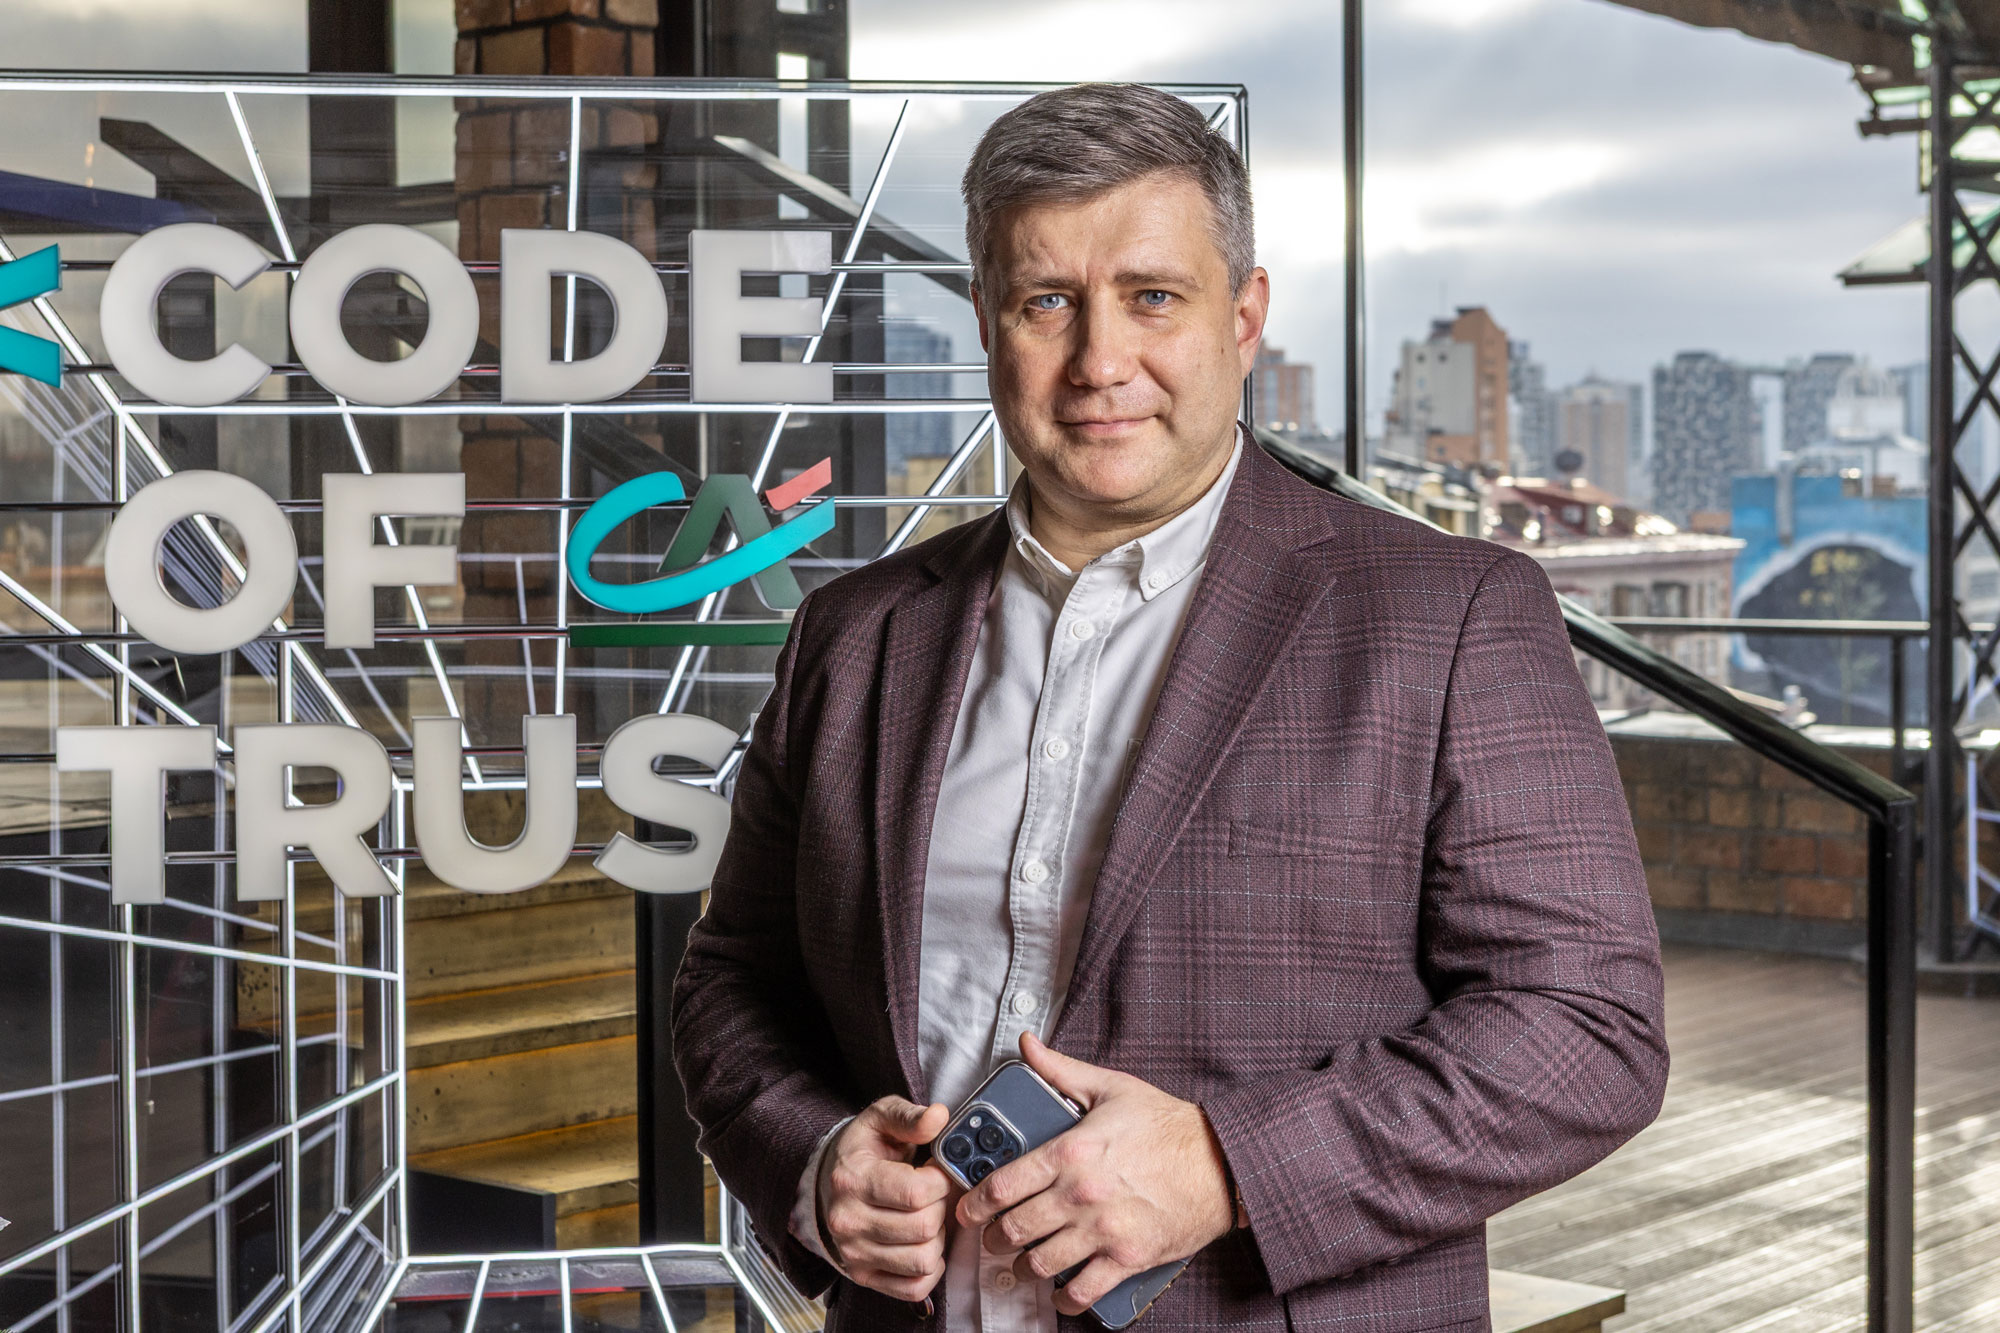 Что если бы для покупки автомобиля сегодня не нужно было тратить собственные деньги и при этом почти не переплачивать? Автокредит все чаще выбирают не только те, кому не хватает средств, но и те, кто хочет оставить собственные деньги для других нужд или приобрести автомобиль более высокого класса. Как меняются условия автокредитования, почему банки все активнее работают с подержанными авто и электромобилями, и что станет следующей точкой роста рынка, рассказывает Александр Куркин, член правления Банка Креди Агриколь, ответственный за Proximity банкинг и развитие сети.
Об условиях автокредитования и выборе клиентов
— За последний год автомобильный рынок в Украине заметно изменился: покупатели стали внимательнее считать стоимость автомобиля и условия его финансирования. Как эти изменения повлияли на поведение клиентов Креди Агриколь?
— В целом я не вижу существенных изменений в поведении клиентов, покупающих автомобили в кредит. И, пожалуй, вряд ли они произойдут, ведь если внимательно посмотреть на программу кредитования, которую Креди Агриколь разработал вместе с партнерами, то переплата для клиента почти отсутствует.
Нам удалось вместе со всеми партнерами — импортером, дилером и страховой компанией — создать продукт, который позволяет приобрести автомобиль почти без переплаты.
— В 2025-2026 годах вы существенно нарастили объемы автокредитования. Что сегодня лучше всего работает для привлечения клиентов: привлекательные условия кредита, партнерские предложения с дилерами или скорость и удобство оформления?
— Это сочетание всех этих факторов, ведь условия действительно выгодные. Если бы я сегодня покупал новое авто, то не понимал бы, зачем платить наличными, если можно воспользоваться кредитом. Ведь есть программы почти без переплат — с нулевой ставкой на срок до двух-трех лет. Зачем тратить собственные деньги, даже если они есть, когда можно воспользоваться кредитной программой и получить финансирование от банка?
Не вижу смысла платить за автомобиль сразу, если можно воспользоваться кредитом
Такие условия привлекают клиентов и открывают возможности для тех, кому не хватает собственных средств. Например, у человека есть деньги на автомобиль определенного класса, но благодаря выгодным условиям кредитования он может выбрать машину более высокого класса, на которую ему пока не хватает средств. На мой взгляд, это отличная возможность приобрести лучшее авто, чем то, на которое хватило бы собственных денег.
В то же время покупка автомобиля до сих пор остается в значительной степени эмоциональным решением. Клиенту важно прийти в автосалон, сесть в машину, прикоснуться к рулю, оценить отделку салона, увидеть, как выглядит автомобиль изнутри. Нужно сесть за руль и почувствовать, насколько комфортно ты себя ощущаешь в этой машине. Именно тогда возникают эмоции и формируется окончательное решение о покупке. Поэтому очень важен сервис, который предоставляют наши партнеры-дилеры. Именно они первыми встречают клиента, общаются с ним и помогают определиться с выбором.
Пока что люди в основном приходят в автосалоны, а не ищут автомобили и кредиты в интернете. Для сравнения: когда человек покупает чайник, он обычно ищет информацию онлайн, сравнивает модели и может сразу сделать заказ. С автомобилями пока все иначе, хотя рынок постепенно движется в этом направлении. Думаю, вскоре люди будут покупать машины онлайн, не посещая автосалонов. Но сейчас эмоциональная составляющая покупки остается важной.
Поэтому многое зависит от того, как дилер общается с клиентом, помогает ему выбрать автомобиль и рассказывает о совместной программе кредитования. Важно объяснить, почему это предложение будет выгодным и полезным для покупателя.
Наши партнеры качественно выполняют эту работу. Как следствие, доля кредитных продуктов в общих продажах автомобилей растет.
— А насколько сегодня именно условия финансирования определяют выбор автомобиля?
— Безусловно, условия финансирования влияют на выбор автомобиля, и здесь все зависит от конкретного клиента. Например, у человека есть деньги, но благодаря выгодным условиям кредитования он может оставить их для других проектов, а автомобиль приобрести в кредит.
Другая ситуация, когда собственных средств хватает на машину определенного класса, но не на автомобиль более высокого класса. Кредит позволяет выбрать лучшую машину. Это касается как новых, так и подержанных автомобилей, причем на вторичном рынке разница между вариантами может быть особенно ощутимой.
Например, вместо десятилетнего автомобиля с пробегом 100 тысяч километров можно приобрести пятилетний или даже трехлетний с пробегом 20 тысяч километров. Правда, не факт, что более молодая машина обязательно будет дешевле в обслуживании, чем более старая.
Кредит также помогает реализовать желание клиента приобрести лучшее авто. А для человека, который без кредита вообще не смог бы купить машину, он открывает такую возможность.
О подержанных авто и цифровизации
— В 2025 году банк запустил кредиты наличными на покупку авто с пробегом. Почему этот сегмент стал важным для стратегии автокредитования и как меняется спрос на новые и подержанные автомобили?
— Automotive industry — одно из постоянных направлений стратегии развития Креди Агриколь в Украине. Банк уже много лет является одним из лидеров автокредитования и финансирует значительную долю продаж новых автомобилей. Однако автомобильная индустрия — это не только новые машины. Это также работа с импортерами, дилерами и другими участниками рынка, в частности, сегментом подержанных автомобилей.
Если сравнить эти сегменты, рынок подержанных авто в десятки раз больше рынка новых автомобилей. Поэтому для нас важно работать и в этом направлении. Мы хотим удовлетворять потребности клиентов независимо от того, какой автомобиль они выбирают.
Мы уже имеем сильные позиции в кредитовании новых автомобилей, а теперь усиливаем процессы и предложения для других сегментов. Наша цель — чтобы клиент мог получить соответствующее предложение независимо от того, покупает ли он десятилетний, пятилетний или совсем новый автомобиль. Предложения предусмотрены для каждого из этих типов транспортных средств, в том числе и для мотоциклов.
— За 17 лет автокредитования вместе с Креди Агриколь автомобили приобрели более 80 тысяч украинцев. Что изменилось в требованиях клиентов к автокредиту за это время?
— Украинцы в целом меняются, и одна из самых существенных трансформаций — диджитализация. Мы любим простые процессы. По моему мнению, в этом мы одни из сильнейших в Европе: стремимся, чтобы все было просто и желательно цифровым. Это отражается на наших ожиданиях в разных сферах. Независимо от того, покупаешь ли ты кофе в кофейне или автомобиль, хочется, чтобы процесс был простым, а сервис — качественным.
Когда клиент покупает авто, он ожидает минимума документов и простого оформления. Государство активно переводит документы в цифровой формат: паспорт, налоговый номер и другие данные. Уже созданы возможности для их хранения и обмена ими. Поэтому клиенты ожидают такой же простоты и от банковских услуг.
Украинские клиенты хотят цифровых решений, простых процессов и минимума документов
Когда-то переход от наличных к картам был существенным изменением. Теперь, мне кажется, большинство людей уже не достает карту, а просто подносит к терминалу телефон. Это удобно, и именно такого удобства клиенты ожидают от банка.
Если банк выпустит карту, которой нельзя пользоваться через телефон, вряд ли она будет пользоваться большим спросом. Так же и автокредитование должно предусматривать минимум документов, быстрое и простое оформление. А еще клиенты хотят, чтобы услуга была бесплатной или максимально дешевой.
Об электромобилях и партнерской экосистеме
— Если мы заговорили о диджитализации, то стоит упомянуть и другой тренд автомобильного рынка — электромобили и гибриды, для которых банк уже предлагает специальные программы. Как электрификация авторынка меняет подход банка к кредитному продукту?
— Электромобили — это мировой тренд, который влияет на автомобильный рынок и постепенно меняет его структуру. В то же время с точки зрения кредитного предложения электромобиль остается автомобилем, поэтому сама электрификация не обязательно требует принципиально иного подхода к кредитованию.
Однако оценивать страховой риск для электромобилей несколько сложнее. Если с обычным автомобилем с двигателем внутреннего сгорания что-то случается, обычно понятны приблизительная стоимость ремонта и доступность сервисов.
С электромобилями ситуация иная. Особенно это касается неофициально представленных моделей, ведь возникают дополнительные риски. Батарея — один из ключевых компонентов электромобиля. В случае ее повреждения последствия могут быть значительно серьезнее, чем поломка отдельной детали обычного двигателя, которую можно отремонтировать или заменить.
В то же время мы являемся частью международной Группы Credit Agricole, которая уделяет внимание социальной ответственности и ESG-направлению, в частности влиянию на окружающую среду. Мы стремимся способствовать распространению электромобилей, не имеющих выхлопных выбросов во время движения, поэтому стараемся разрабатывать для их покупателей специальные, более выгодные предложения.
В конечном итоге предложение для клиента формируется совместно с партнерами. Мы учитываем вызовы, стратегии и видение компаний, которые продают эти автомобили.
— Креди Агриколь работает не только с покупателем, но и с автопроизводителями, импортерами, дилерами и страховыми компаниями. Насколько именно партнерская экосистема помогает банку расти на этом рынке?
— Это ключевой фактор. Без партнерства не было бы тех результатов, которых мы достигли. Именно сотрудничество позволяет всем участникам, которые вместе формируют предложение для клиента, создавать максимально доступный, простой и качественный продукт. Когда все партнеры работают по принципу win-win-win, выигрывает и клиент: он получает продукт, созданный с учетом его потребностей. Это главный двигатель нашего роста.
О маржинальности, конкуренции и перспективах роста
— Если рынок становится более конкурентным, а клиент быстро переходит к более выгодному предложению, где сегодня проходит грань между низкой ставкой, удобным сервисом и реальной экономией для покупателя?
— Автокредитование не относится к высокомаржинальным банковским продуктам. Это одно из наименее маржинальных кредитных направлений, если не наименее маржинальное среди всех банковских продуктов.
Конечно, цена важна для клиента. Покупая автомобиль, он обычно не ожидает больших переплат, а стремится, чтобы они были минимальными.
В то же время клиент хочет получать качественный сервис. Например, покупая страхование автомобиля, он стремится заплатить как можно меньше, но ожидает, что страховая компания ответственно и оперативно будет осуществлять выплаты, если с машиной что-то случится.
Возникает определенное противоречие: клиент хочет, чтобы все было дешево, но в то же время качественно. На мой взгляд, качественный сервис не может стоить дешево. Если мы говорим о качестве и одновременно называем его дешевым, это, пожалуй, не совсем правильное определение. Однако оптимизировать расходы, конечно, можно.
— В первом полугодии 2026 года вы уже выдали 3 млрд грн автокредитов. Каким должен быть следующий этап роста: больше партнерских программ, развитие кредитования подержанных авто, электромобилей или новые модели финансирования автомобиля?
— В сегменте новых автомобилей мы уже в значительной степени зависим от объемов самого рынка. Конечно, можем увеличивать долю кредитных продаж, но не можем выдать кредитов на больше автомобилей, чем продается на рынке в целом. Это определенный предел.
Зато в сегменте подержанных автомобилей остается значительный потенциал для развития. Рынок подержанных авто в десятки раз больше, чем рынок новых авто, поэтому мы инвестируем в развитие продукта и процесса для клиентов, которые отдают предпочтение подержанным авто. Если автомобиль передается в залог, банк получает дополнительное обеспечение, что позволяет предлагать клиенту более выгодные условия.
Мы видим перспективы в дальнейшей поддержке автомобильной индустрии Украины. Наша роль заключается не только в том, чтобы помогать клиентам покупать машины, но и в том, чтобы способствовать росту автомобильного рынка. Чем доступнее финансирование для более широкого круга людей, тем больше клиентов получают возможность приобрести автомобиль.
Мы и дальше будем развивать это направление. Нам нравится быть среди лидеров автомобильного финансирования, и для Креди Агриколь это уже стало характерной чертой. Планируем и впредь удерживать эти позиции.