


Продовжуючи користуватися цим сайтом або натиснувши "Приймаю", Ви даєте згоду на обробку файлів cookie і приймаєте умови Політики конфіденційності.
Навіщо платити одразу? Як автокредит змінює підхід українців до купівлі автомобіля
06 Листопада 2026
 1723
Banker.ua продовжує оголошувати переможців премії Banker Awards 2026, розказувати про їхню перемогу в номінаціях, а також публікує їхні ексклюзивні матеріали. Сьогодні представляємо наступну номінацію і її переможця.
 Лідер ринку автокредитування
Креді Агріколь — перший автомобільний банк та один із лідерів на ринку автокредитування в Україні, який понад 18 років розвиває автомобільний бізнес, поєднуючи міжнародну експертизу, широку партнерську екосистему та високі стандарти клієнтського обслуговування. За цей час понад 80 тисяч українців придбали автомобілі завдяки фінансуванню від банку.
Банк є єдиним в Україні, який має міжнародний сертифікат ISO 9001:2015 за напрямом автомобільного кредитування від Бюро Верітас, що гарантує клієнтам прозорі умови автокредитування та високу якість обслуговування.
Навіть в умовах повномасштабної війни Креді Агріколь продовжує нарощувати обсяги автокредитування. За підсумками 2025 року банк видав 4 млрд грн нових автокредитів, що на 22% більше порівняно з попереднім роком. Динаміка продовжилася і в 2026 році: лише за перше півріччя банк збільшив свою частку ринку до 27% та видав майже 3 млрд грн нових автокредитів, продемонструвавши зростання на 64% порівняно з аналогічним періодом минулого року. А нещодавно ми перетнули позначку 4 млрд грн у видачі автокредитів.
Повну версію обгрунтування читайте у спецвипуску журналу Banker.
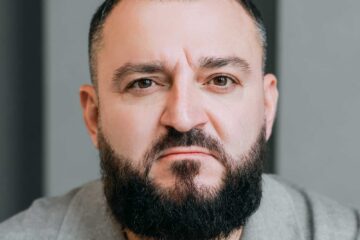
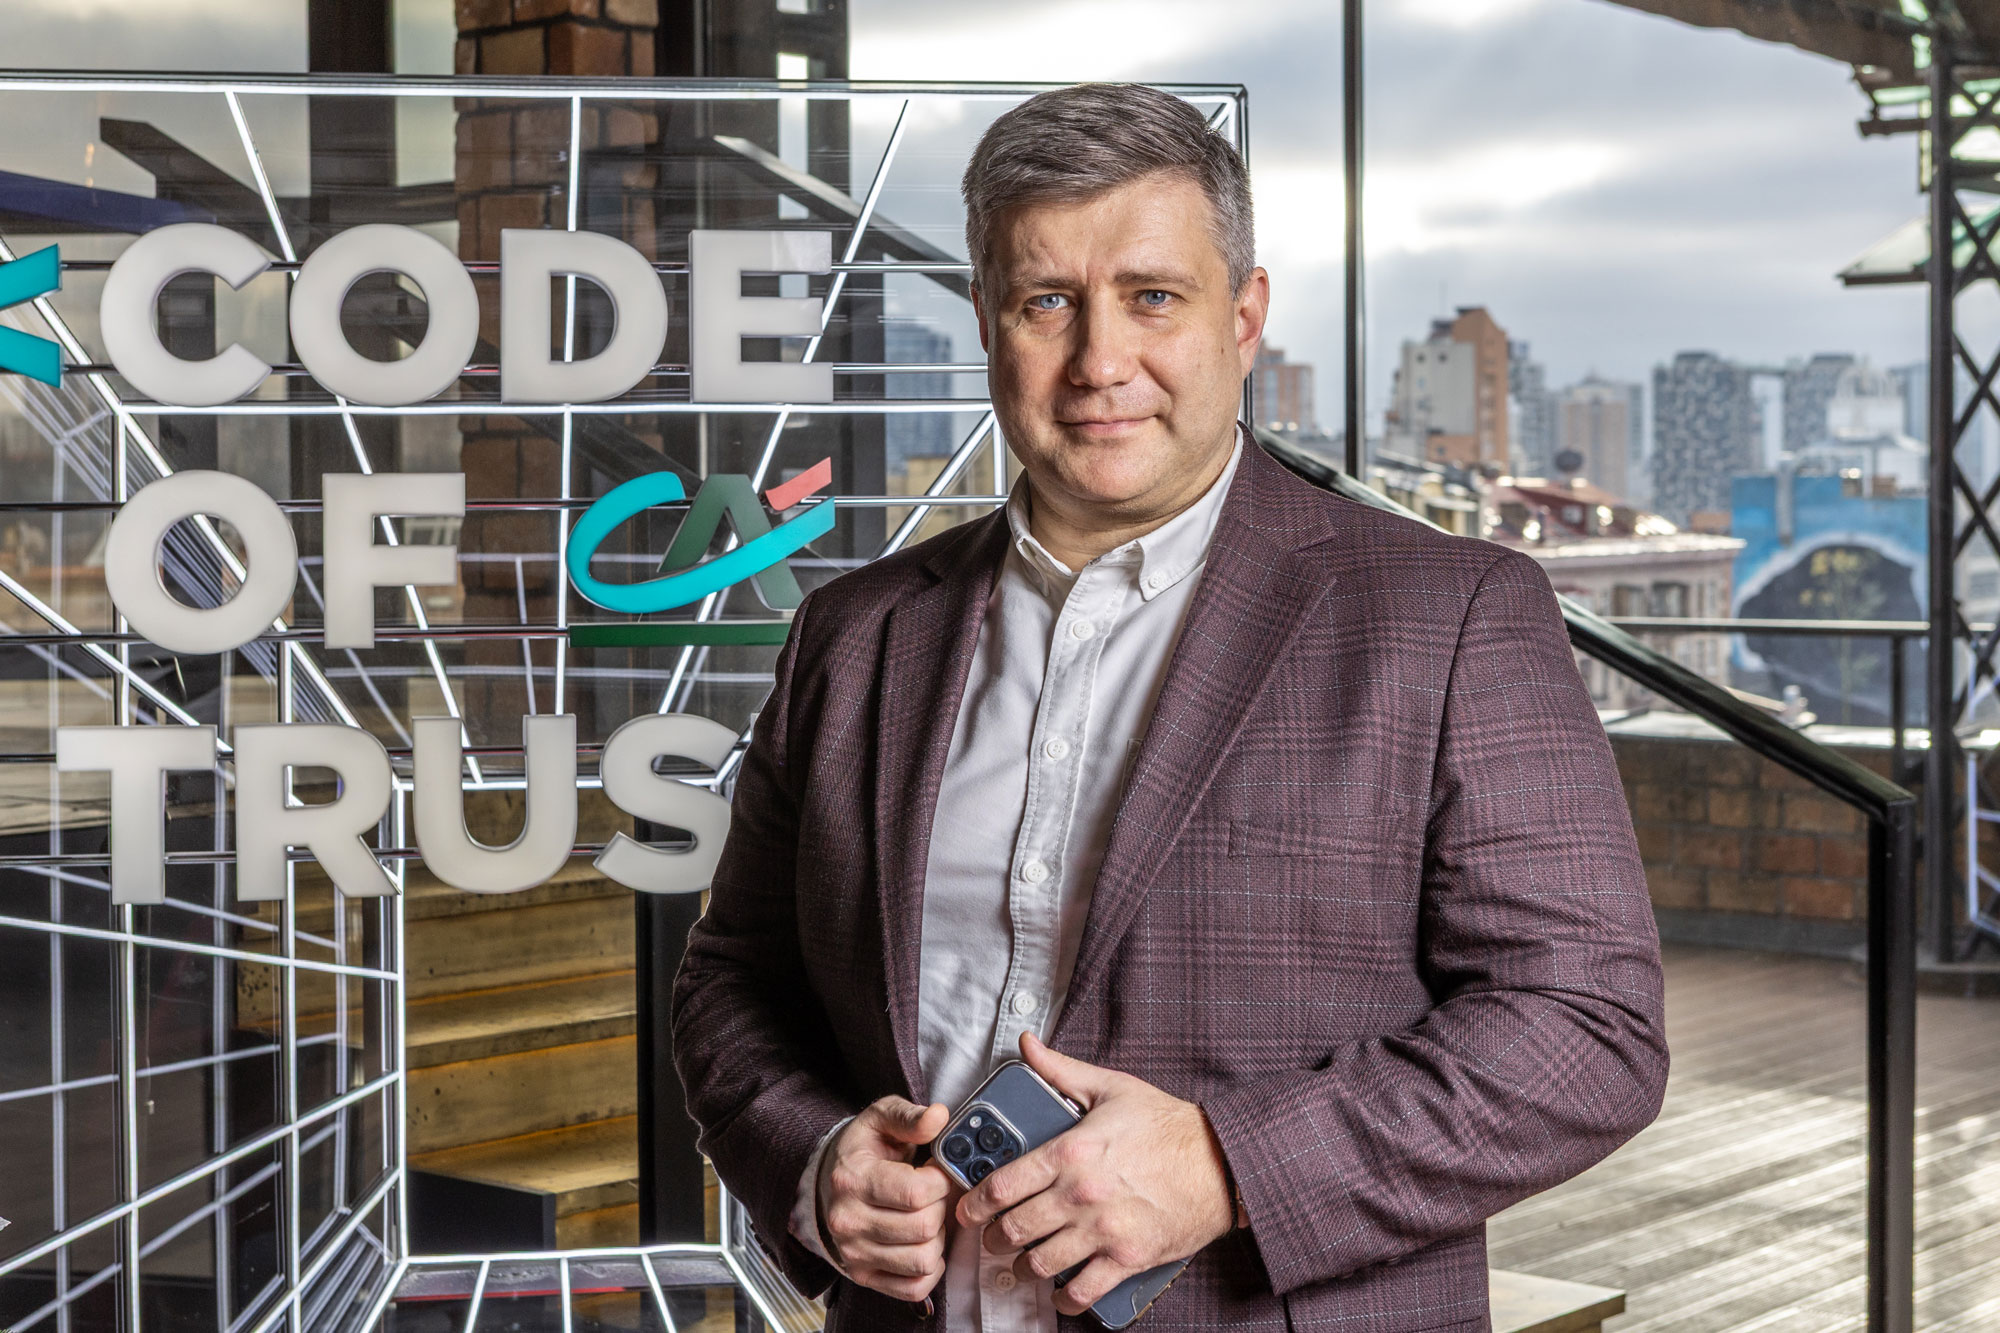 Що якби для купівлі автомобіля сьогодні не потрібно було витрачати власні гроші і при цьому майже не переплачувати? Автокредит дедалі частіше обирають не лише ті, кому бракує коштів, а й ті, хто хоче залишити власні гроші для інших потреб або придбати автомобіль вищого класу. Як змінюються умови автокредитування, чому банки дедалі активніше працюють із вживаними авто та електромобілями, і що стане наступною точкою зростання ринку, розповідає Олександр Куркін, член правління Банку Креді Агріколь, відповідальний за Proximity банкінг та розвиток мережі.
Про умови автокредитування та вибір клієнтів
— За останній рік автомобільний ринок в Україні помітно змінився: покупці стали уважніше рахувати вартість автомобіля та умови його фінансування. Як ці зміни вплинули на поведінку клієнтів Креді Агріколь?
— Загалом я не бачу суттєвих змін у поведінці клієнтів, які купують автомобілі в кредит. І, мабуть, навряд чи вони відбудуться, адже якщо уважно подивитися на програму кредитування, яку Креді Агріколь розробив разом із партнерами, то переплата для клієнта майже відсутня.
Нам вдалося разом з усіма партнерами — імпортером, дилером і страховою компанією — створити продукт, який дає змогу придбати автомобіль майже без переплати.
— У 2025-2026 роках ви суттєво наростили обсяги автокредитування. Що сьогодні найкраще працює для залучення клієнтів: привабливі умови кредиту, партнерські пропозиції з дилерами чи швидкість і зручність оформлення?
— Це поєднання всіх цих чинників, адже умови справді вигідні. Якби я сьогодні купував нове авто, то не розумів би, навіщо платити готівкою, якщо можна скористатися кредитом. Адже є програми майже без переплат — із нульовою ставкою на строк до двох-трьох років. Навіщо витрачати власні гроші, навіть якщо вони є, коли можна скористатися кредитною програмою та отримати фінансування від банку?
Не бачу сенсу платити за автомобіль одразу, якщо можна скористатися кредитом
Такі умови приваблюють клієнтів і відкривають можливості для тих, кому бракує власних коштів. Наприклад, людина має гроші на автомобіль певного класу, але завдяки вигідним умовам кредитування може обрати машину вищого класу, на яку їй поки що не вистачає коштів. На мою думку, це чудова можливість придбати краще авто, ніж те, на яке вистачило б власних грошей.
Водночас купівля автомобіля досі залишається значною мірою емоційним рішенням. Клієнту важливо прийти до автосалону, сісти в машину, торкнутися керма, оцінити оздоблення салону, побачити, який вигляд має автомобіль зсередини. Потрібно сісти за кермо й відчути, наскільки комфортно ти почуваєшся в цій машині. Саме тоді виникають емоції та формується остаточне рішення про покупку. Тому дуже важливий сервіс, який надають наші партнери-дилери. Саме вони першими зустрічають клієнта, спілкуються з ним і допомагають визначитися з вибором.
Поки що люди здебільшого приходять до автосалонів, а не шукають автомобілі та кредити в інтернеті. Для порівняння: коли людина купує чайник, вона зазвичай шукає інформацію онлайн, порівнює моделі й може відразу зробити замовлення. З автомобілями поки що все інакше, хоча ринок поступово рухається в цьому напрямі. Думаю, невдовзі люди купуватимуть машини онлайн, не відвідуючи автосалонів. Але наразі емоційний складник покупки залишається важливим.
Тому багато залежить від того, як дилер спілкується з клієнтом, допомагає йому обрати автомобіль і розповідає про спільну програму кредитування. Важливо пояснити, чому ця пропозиція буде вигідною та корисною для покупця.
Наші партнери якісно виконують цю роботу. Як наслідок, частка кредитних продуктів у загальних продажах автомобілів зростає.
— А наскільки сьогодні саме умови фінансування визначають вибір автомобіля?
— Безумовно, умови фінансування впливають на вибір автомобіля, і тут усе залежить від конкретного клієнта. Наприклад, людина має гроші, але завдяки вигідним умовам кредитування може залишити їх для інших проєктів, а автомобіль придбати в кредит.
Інша ситуація, коли власних коштів вистачає на машину певного класу, але не на автомобіль вищого класу. Кредит дає змогу обрати кращу машину. Це стосується як нових, так і вживаних автомобілів, причому на вторинному ринку різниця між варіантами може бути особливо відчутною.
Наприклад, замість десятирічного автомобіля з пробігом 100 тисяч кілометрів можна придбати п’ятирічний або навіть трирічний із пробігом 20 тисяч кілометрів. Щоправда, не факт, що молодша машина обов’язково буде дешевшою в обслуговуванні, ніж старша.
Кредит також допомагає реалізувати бажання клієнта придбати краще авто. А для людини, яка без кредиту взагалі не змогла б купити машину, він відкриває таку можливість.
Про вживані авто й цифровізацію
— У 2025 році банк запустив кредити готівкою на купівлю авто з пробігом. Чому цей сегмент став важливим для стратегії автокредитування і як змінюється попит на нові та вживані автомобілі?
— Automotive industry — один із постійних напрямів стратегії розвитку Креді Агріколь в Україні. Банк уже багато років є одним із лідерів автокредитування та фінансує значну частку продажів нових автомобілів. Проте автомобільна індустрія — це не лише нові машини. Це також робота з імпортерами, дилерами та іншими учасниками ринку, зокрема, сегментом вживаних автомобілів.
Якщо порівняти ці сегменти, ринок вживаних авто в десятки разів більший за ринок нових автомобілів. Тому для нас важливо працювати і в цьому напрямі. Ми хочемо задовольняти потреби клієнтів незалежно від того, який автомобіль вони обирають.
Ми вже маємо сильні позиції в кредитуванні нових автомобілів, а тепер посилюємо процеси та пропозиції для інших сегментів. Наша мета — щоб клієнт міг отримати відповідну пропозицію незалежно від того, чи купує він десятирічний, п’ятирічний або зовсім новий автомобіль. Пропозиції передбачені для кожного з цих типів транспортних засобів, зокрема й для мотоциклів.
— За 17 років автокредитування разом із Креді Агріколь автомобілі придбали понад 80 тисяч українців. Що змінилося у вимогах клієнтів до автокредиту за цей час?
— Українці загалом змінюються, і одна з найсуттєвіших трансформацій — діджиталізація. Ми любимо прості процеси. На мою думку, у цьому ми одні з найсильніших у Європі: прагнемо, щоб усе було просто й бажано цифровим. Це відображається на наших очікуваннях у різних сферах. Незалежно від того, чи купуєш ти каву в кав’ярні, чи автомобіль, хочеться, щоб процес був простим, а сервіс — якісним.
Коли клієнт купує авто, він очікує мінімуму документів і простого оформлення. Держава активно переводить документи в цифровий формат: паспорт, податковий номер та інші дані. Уже створено можливості для їх зберігання й обміну ними. Тому клієнти очікують такої самої простоти й від банківських послуг.
Українські клієнти хочуть цифрових рішень, простих процесів і мінімуму документів
Колись перехід від готівки до карток був суттєвою зміною. Тепер, мені здається, більшість людей уже не дістає картку, а просто підносить до термінала телефон. Це зручно, і саме такої зручності клієнти очікують від банку.
Якщо банк випустить картку, якою не можна користуватися через телефон, навряд чи вона матиме великий попит. Так само й автокредитування має передбачати мінімум документів, швидке та просте оформлення. А ще клієнти хочуть, щоб послуга була безкоштовною або максимально дешевою.
Про електромобілі та партнерську екосистему
— Якщо ми заговорили про діджиталізацію, то варто згадати й інший тренд автомобільного ринку — електромобілі та гібриди, для яких банк уже пропонує спеціальні програми. Як електрифікація авторинку змінює підхід банку до кредитного продукту?
— Електромобілі — це світовий тренд, який впливає на автомобільний ринок і поступово змінює його структуру. Водночас із погляду кредитної пропозиції електромобіль залишається автомобілем, тому сама електрифікація не обов’язково потребує принципово іншого підходу до кредитування.
Однак оцінювати страховий ризик для електромобілів дещо складніше. Якщо зі звичайним автомобілем із двигуном внутрішнього згоряння щось трапляється, зазвичай зрозумілі приблизна вартість ремонту та доступність сервісів.
З електромобілями ситуація інша. Особливо це стосується офіційно представлених моделей, адже виникають додаткові ризики. Батарея — один із ключових компонентів електромобіля. У разі її пошкодження наслідки можуть бути значно серйознішими, ніж поломка окремої деталі звичайного двигуна, яку можна відремонтувати або замінити.
Водночас ми є частиною міжнародної Групи Credit Agricole, яка приділяє увагу соціальній відповідальності та ESG-напряму, зокрема впливу на довкілля. Ми прагнемо сприяти поширенню електромобілів, які не мають вихлопних викидів під час руху, тому намагаємося розробляти для їхніх покупців спеціальні, вигідніші пропозиції.
Зрештою, пропозиція для клієнта формується спільно з партнерами. Ми враховуємо виклики, стратегії та бачення компаній, які продають ці автомобілі.
— Креді Агріколь працює не лише з покупцем, а й з автовиробниками, імпортерами, дилерами та страховими компаніями. Наскільки саме партнерська екосистема допомагає банку зростати на цьому ринку?
— Це ключовий чинник. Без партнерства не було б тих результатів, яких ми досягли. Саме співпраця дає змогу всім учасникам, які разом формують пропозицію для клієнта, створювати максимально доступний, простий і якісний продукт. Коли всі партнери працюють за принципом win-win-win, виграє і клієнт: він отримує продукт, створений з урахуванням його потреб. Це головний рушій нашого зростання.
Про маржинальність, конкуренцію та перспективи зростання
— Якщо ринок стає конкурентнішим, а клієнт швидко переходить до вигіднішої пропозиції, де сьогодні проходить межа між низькою ставкою, зручним сервісом і реальною економією для покупця?
— Автокредитування не належить до високомаржинальних банківських продуктів. Це один із найменш маржинальних кредитних напрямів, якщо не найменш маржинальний серед усіх банських продуктів.
Звісно, ціна важлива для клієнта. Купуючи автомобіль, він зазвичай не очікує великих переплат, а прагне, щоб вони були мінімальними.
Водночас клієнт хоче отримувати якісний сервіс. Наприклад, купуючи страхування автомобіля, він прагне заплатити якомога менше, але очікує, що страхова компанія відповідально й оперативно здійснюватиме виплати, якщо з машиною щось станеться.
Виникає певна суперечність: клієнт хоче, щоб усе було дешево, але водночас якісно. На мою думку, якісний сервіс не може коштувати дешево. Якщо ми говоримо про якість і водночас називаємо її дешевою, це, мабуть, не зовсім правильне визначення. Проте оптимізувати витрати, звісно, можна.
— У першому півріччі 2026 року ви вже видали 3 млрд грн автокредитів. Яким має бути наступний етап зростання: більше партнерських програм, розвиток кредитування вживаних авто, електромобілів чи нові моделі фінансування автомобіля?
— У сегменті нових автомобілів ми вже значною мірою залежимо від обсягів самого ринку. Звісно, можемо збільшувати частку кредитних продажів, але не можемо видати кредитів на більше автомобілів, ніж продається на ринку загалом. Це певна межа.
Натомість у сегменті вживаних автомобілів залишається значний потенціал для розвитку. Ринок вживаних авто в десятки разів більше, ніж ринок нових авто, тому ми інвестуємо в розвиток продукт та процесу для клієнтів, які надають перевагу вживаним авто. Якщо автомобіль передається в заставу, банк отримує додаткове забезпечення, що дає змогу пропонувати клієнту вигідніші умови.
Ми бачимо перспективи в подальшій підтримці автомобільної індустрії України. Наша роль полягає не лише в тому, щоб допомагати клієнтам купувати машини, а й у тому, щоб сприяти зростанню автомобільного ринку. Що доступніше фінансування для ширшого кола людей, то більше клієнтів отримують можливість придбати автомобіль.
Ми й надалі розвиватимемо цей напрям. Нам подобається бути серед лідерів автомобільного фінансування, і для Креді Агріколь це вже стало характерною рисою. Плануємо й надалі утримувати ці позиції.