


Продовжуючи користуватися цим сайтом або натиснувши "Приймаю", Ви даєте згоду на обробку файлів cookie і приймаєте умови Політики конфіденційності.
Між ризиком і розвитком: нова логіка корпоративного кредитування — інтерв’ю із заступником голови правління банку «Південний» Андрієм Букіним
16 Листопада 2026
 2022
Banker.ua продовжує оголошувати переможців премії Banker Awards 2026, розказувати про їхню перемогу в номінаціях, а також публікує їхні ексклюзивні матеріали. Сьогодні представляємо наступну номінацію і її переможця.
 Лідер зростання корпоративного кредитного портфеля
Банк «Південний» отримав відзнаку Banker Awards у номінації «Лідер зростання корпоративного кредитного портфеля». Це результат системної роботи банку: стабільно високі темпи нарощення кредитного портфелю, які випереджають ринок, впродовж останніх років, ставка на складний сегмент середнього бізнесу, подвоєння частки інвестиційних кредитів, низька частка проблемних кредитів, яка підтверджує якість цього зростання.
За підсумками першого півріччя 2026 року кредитний портфель бізнесу «Південного» збільшився на 19% і сягнув 36,9 млрд грн. Середній темп зростання банківської системи за цей період становив 12%. Тобто банк наростив корпоративне кредитування приблизно у півтора рази більше за ринок.
Це не разовий результат. За словами Андрія Букіна, заступника голови правління банку, за останні два роки кредитний портфель «Південного» збільшився майже на 100%, тобто зростав приблизно на 40% щороку. У цей період ринок корпоративних кредитів спершу майже не рухався (у 2024 році зростання становило лише 2–5%), а у 2025-му прискорився до 35–40%. «Південний» був серед тих, хто став на цей шлях раніше за інших: ще у 2024 році банк визначив, що не хоче тримати більшу частку активів у цінних паперах, а хоче кредитувати реальний сектор і займатися класичним банківським бізнесом.
Повну версію обгрунтування читайте у спецвипуску журналу Banker.
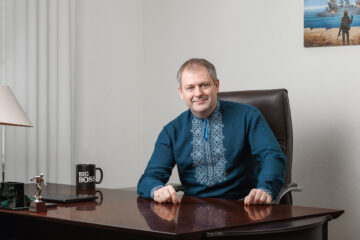
Як змінюється фінансова поведінка бізнесу та яка роль банку у фінансуванні його розвитку, розповідає Андрій Букін, заступник голови правління банку «Південний».
— Андрію, як за останні роки змінилася фінансова поведінка корпоративного бізнесу? Які чинники сьогодні найбільше впливають на його потреби у фінансуванні?
— Українські компанії переходять від моделі, у якій головними були ефективність і швидкість, до моделі, де на перший план виходить стійкість. Бізнесу доводиться враховувати дорожче пальне, перебої з логістикою, затримки постачання та менш передбачувані грошові потоки.
Якщо раніше компанії могли працювати за принципом just-in-time — отримувати ресурси саме тоді, коли вони потрібні, то тепер дедалі частіше переходять до just-in-case, тобто формують запаси й резерви на випадок перебоїв. Це подовжує фінансовий цикл і збільшує потребу в оборотному капіталі.
За таких умов фінансова стійкість — це вже не лише достатній обсяг коштів на рахунках, а й здатність компанії адаптуватися до зовнішніх змін.
— Як ці зміни позначаються на попиті на банківські продукти? Які інструменти допомагають компаніям підтримувати ліквідність і планувати діяльність в умовах невизначеності?
— Компаніям важливо заздалегідь подбати про фінансовий резерв — не чекати на виникнення потреби в коштах, а мати доступ до них у потрібний момент. Один із таких інструментів — заздалегідь відкриті кредитні ліміти.
Не менш важливими стають рішення для управління валютними ризиками, зокрема операції з фіксацією курсу, а також торговельне фінансування. Акредитиви та гарантії допомагають компаніям виконувати зобов’язання перед контрагентами й не відволікати весь обсяг власних коштів на передоплату.
У періоди турбулентності виграє не той, хто рухається найшвидше, а той, хто краще підготовлений до шоків і має чіткий план дій.
— Корпоративний кредитний портфель «Південного» за дев’ять місяців 2026 року зріс на 25%. Що забезпечує таку динаміку, і як банк визначає, в яких сегментах є потенціал для подальшого зростання?
— 2025 рік став рекордним для корпоративного кредитування: за оцінками, чистий приріст ринку сягнув 35-40% проти 2-5% у 2024 році. У 2026 році тренд зберігається, і «Південний» зростає швидше за ринок.
За підсумками першого півріччя приріст кредитного портфеля бізнесу банку склав 19% (до 36,9 млрд грн) проти 12% в середньому по банківській системі. Станом на 30 вересня обсяг кредитування збільшився до 40,6 млрд грн, тобто на 25%.
Зростання забезпечує реальний попит: банки перенаправляють ліквідність з ОВДП у кредитування, а обмеження на виведення капіталу змушують бізнес інвестувати у виробництво й обладнання.
Основний ризик — ескалація атак на порти, логістику та склади. Через неї банки обережніше ставляться до нових зобов’язань, і це може сповільнити ринок у найближчі місяці. «Південний» не змінює підходів і не зупиняє кредитування.
— Чим відрізняється кредитування великого та середнього бізнесу? Чому для нарощення корпоративного портфеля «Південний» робить ставку на середні компанії?
— Основними споживачами корпоративних кредитів залишаються компанії великого та середнього бізнесу. Я не став би виділяти якийсь один сегмент як такий, що домінує, — попит високий скрізь. А далі все залежить від банку, від того, з якими позичальниками він вважає за краще працювати, і які ризики він готовий приймати.
Ринкові результати 2025 року багато в чому зумовлені зростанням кредитних портфелів великих компаній. Це насамперед енергетика й оборонний сектор, які задають динаміку для всього банківського ринку. У кредитуванні цих галузей традиційно сильні державні банки, які оперують великими чеками та обсягами.
При цьому є низка банків, і «Південний» серед них, які свідомо фокусуються на середньому сегменті, що є набагато складнішим завданням. Наприклад, щоб наростити портфель на 10–15 млрд грн за рік, деяким банкам достатньо закрити 3-4 великі угоди з держкомпаніями чи великими корпораціями.
Банк «Південний» отримав ті самі 10 млрд грн чистого приросту кредитного портфеля, але залучивши 100 нових клієнтів із сегмента середнього бізнесу. Це зовсім інший рівень операційного навантаження, який вимагає швидкої реакції на потреби ринку та гнучкості. Але ми вважаємо таку стратегію більш правильною з огляду на довгострокову стабільність банку.
Щодо нашої галузевої спеціалізації, ми зростаємо максимально збалансовано завдяки ключовим секторам економіки — це АПК, переробка, виробництво, промисловість, логістика та торгівля.
Для нас незмінною умовою залишається прозорість: якщо компанія не готова розкривати реальні грошові потоки та структуру власності, ми не можемо розглядати її фінансування
— Ви говорите про перехід від фінансування поточних потреб до інвестицій у розвиток. Чи підтверджують це цифри кредитного портфеля? Які проєкти бізнес фінансує найактивніше?
— Оборотний капітал залишається головним напрямом кредитування, і його частка не зменшується. Бізнес змушений тримати більші товарні запаси, будувати альтернативні логістичні маршрути та резервувати ліквідність, тому потреба в обігових коштах зростає. У портфелі «Південного» фінансування оборотного капіталу зросло на 22% за період січень–вересень 2026 року.
Водночас швидко зростає інвестиційне кредитування. Частка інвестиційних кредитів у портфелі «Південного» останні роки продовжує зростати. З початку 2026 року, станом на 30 вересня, фінансування інвестиційних кредитів зросло на 36%. І що показово, активно нарощує інвестиційне кредитування саме середній бізнес — у цьому сегменті приріст становить 53%.
Позичальники фінансують придбання обладнання, реконструкцію та розширення виробництва, збільшення земельного банку в АПК і локальні M&A-угоди.
Окремий напрям — енергонезалежність: когенераційні установки та дахові СЕС для виробничих потреб. Ці проєкти мають зрозумілу економіку й високу окупність, а за партнерськими програмами з постачальниками обладнання клієнт отримує знижену ставку й спрощену процедуру.
— Як війна змінила уявлення бізнесу про необхідні інвестиції? Чому витрати на стійкість сьогодні стають частиною економічної моделі компанії?
— Компанії інвестують у дублювання складів, альтернативні маршрути, власну генерацію, резервний транспорт, збільшення запасів, ІТ-системи та фінансові резерви.
До війни це називалося би неефективністю. Сьогодні це називається стійкістю.
Водночас компаніям доводиться інакше оцінювати окупність інвестицій. До розрахунків потрібно додавати вартість воєнних ризиків і враховувати не лише потенційну дохідність проєкту, а й те, наскільки він допоможе бізнесу продовжувати роботу за несприятливих обставин.
— Як банк оцінює кредитоспроможність компаній, коли на їхню діяльність впливають воєнні ризики?
— Традиційно банки аналізують бізнес-модель компанії, її грошові потоки, якість менеджменту, ринкові позиції, заставу та здатність обслуговувати борг. Для нас незмінною умовою залишається прозорість: якщо компанія не готова розкривати реальні грошові потоки та структуру власності, ми не можемо розглядати її фінансування.
Війна додала до цієї оцінки ще один важливий вимір — здатність бізнесу працювати в разі серйозних порушень його діяльності. Ми аналізуємо, наскільки компанія залежить від окремого виробничого майданчика, ключового покупця чи постачальника, джерела енергії або маршруту доставки. І що вона робитиме, якщо один із цих елементів стане недоступним.
Посилення атак на виробництва й інфраструктуру змушує переглядати навіть нещодавні оцінки. Наслідки ударів проявляються в діяльності компаній раніше, ніж у банківській статистиці: позичальник може ще вчасно здійснювати платежі, хоча втрата складу, зупинка підприємства чи зрив контракту вже загрожують його майбутнім доходам.
Тому ми розглядаємо кілька сценаріїв. Чи вистачить компанії коштів для погашення кредиту, якщо продажі скоротяться, витрати зростуть або виробництво тимчасово зупиниться? Скільки часу й ресурсів знадобиться для відновлення? Яку фінансову участь готові взяти на себе власники? Історичні результати залишаються важливими, але їх потрібно співвідносити з реальними перспективами роботи компанії.
Наступне питання — як зменшити виявлені ризики. Це може бути резервне енергопостачання, альтернативна логістика, диверсифікація покупців, додатковий внесок акціонерів або резерв коштів на завершення інвестиційного проєкту. Від цього залежать і структура фінансування, і умови кредиту.
Важливою є також відкритість у щоденній взаємодії. Про втрату активів, затримку оплати чи зупинку виробництва банк має дізнаватися одразу. Чим раніше ми разом із клієнтом оцінимо проблему, тим більше можливостей знайти рішення: надати необхідне фінансування, переглянути графік погашення чи погодити інші кроки для відновлення роботи.
Про втрату активів, затримку оплати чи зупинку виробництва банк має дізнаватися одразу. Чим раніше ми разом із клієнтом оцінимо проблему, тим більше можливостей знайти рішення
— Як за таких умов має діяти банк, щоб продовжувати фінансувати життєздатний бізнес і водночас зберігати якість кредитного портфеля?
— Роль банків — не уникати ризику, а правильно його розділяти. Це означає підтримувати життєздатний бізнес оборотним капіталом, реструктуризувати тимчасові боргові труднощі, допомагати управляти відкритими валютними ризиками та фінансувати інвестиції, які підвищують стійкість компаній.
Банк не має припиняти фінансування лише тому, що компанія працює в умовах війни. Важливо розуміти її бізнес-модель, оцінювати перспективи відновлення та розвитку й ухвалювати рішення з урахуванням як ризиків, так і реальних можливостей підприємства.