


Продовжуючи користуватися цим сайтом або натиснувши "Приймаю", Ви даєте згоду на обробку файлів cookie і приймаєте умови Політики конфіденційності.
«Єдиний рахунок»: як одна адреса стала основою для екосистеми регулярних платежів
11 Листопада 2026
 1578
Banker.ua продовжує оголошувати переможців премії Banker Awards 2026, розказувати про їхню перемогу в номінаціях, а також публікує їхні ексклюзивні матеріали. Сьогодні представляємо наступну номінацію і її переможця.
 Стратегічний партнер у сфері цифрових платежів
Дванадцять мільйонів рахунків на місяць. Комунальні платежі, мобільний зв’язок, інтернет, штрафи, паркування, страховка, благодійність — усе, за що українці платять регулярно, у значній частині проходить через Portmone. Компанія, заснована у 2002 році, стала інфраструктурою настільки звичною, що її майже не помічають — і саме це робить її стратегічним партнером для банків, комунальних підприємств, міст і бізнесу.
Ключова подія звітного періоду — 4 вересня 2026 року Portmone отримала від Національного банку авторизацію платіжної установи замість попередньої ліцензії фінансової компанії. Новий статус дає два базових права: переказ коштів без відкриття рахунку та еквайринг платіжних інструментів, тобто можливість самостійно підключати мерчантів до прийому карткових платежів. Для партнерів це означає, що Portmone тепер закриває повний ланцюжок — від виставлення рахунку до зарахування коштів — без посередників. Компанія підкреслила, що це не старт нових продуктів за один день, а фундамент для поступового розвитку відповідно до потреб ринку й вимог регулятора. Такий тон, стриманий і без обіцянок, характерний для Portmone і є частиною її репутації.
Повну версію обгрунтування читайте у спецвипуску журналу Banker.
Оплата комунальних послуг онлайн здається простим сценарієм, допоки не подивитися на нього очима користувача. Знайти кожного постачальника, ввести особовий рахунок, створити шаблони й не загубитися серед них — не найпростіше завдання, особливо, якщо оплачувати рахунки за кілька об’єктів.
Для банку або іншого цифрового сервісу задача ще складніша. Щоб дати клієнту зручний сценарій регулярних оплат, недостатньо додати кнопку «Сплатити». Потрібен доступ до постачальників, актуальних нарахувань, механізм їх пошуку та логіка, яка пов’яже все це з конкретним платником.
Саме з цієї проблеми почалася історія «Єдиного рахунку» в Portmone. Сьогодні це рішення працює не лише у власних продуктах компанії, а й успішно інтегрується в цифрові сервіси партнерів — від мобільного банкінгу до екосистем для мешканців житлових комплексів.
Якщо клієнт очікує простого й безшовного сервісу, цифрові бізнеси мають забезпечити такий досвід у власних продуктах. Регулярні платежі дають їм природний сценарій щомісячної взаємодії з користувачем, допомагають підвищувати його активність і лояльність. Саме тут споживчий попит перетворюється на запит B2B-ринку.
Водночас компаніям важливо, щоб клієнт залишався всередині їхньої екосистеми. Банк хоче, щоб платежі здійснювалися в його застосунку, цифровий сервіс для мешканців — щоб питання, пов’язані з житлом, вирішувалися в одному кабінеті, постачальник — щоб клієнт міг переглядати нарахування, передавати показники та оплачувати рахунки у його каналі. Тому конкуренція зміщується від самої наявності платежу до якості користувацького шляху.
Як усе починалося: знайти рахунки замість користувача
Ідея майбутнього «Єдиного рахунку» з’явилася в Portmone у 2017 році. Команда звернула увагу, що частина наявних у системі даних ніяк не використовувалася, а, відповідно, не створювала додаткової цінності для бізнесу та клієнта. Залишалося зрозуміти, чи можна використати ці дані для спрощення роботи з рахунками.
На той момент типовий сценарій виглядав так: користувач відкривав каталог, знаходив потрібного постачальника, вводив особовий рахунок та інші ідентифікатори й створював шаблон. Для оплати наступної послуги все починалося спочатку.
Перший аналіз показав потенціал нового підходу: на основі вже наявних даних користувачам можна було запропонувати близько 500 тисяч додаткових шаблонів для сплати інших рахунків за їхніми адресами.
Так з’явилася гіпотеза: а що, якщо замість пошуку кожної послуги окремо користувач просто вкаже адресу, а система спробує знайти пов’язані з нею рахунки сама?
Першу версію запустили у вебкабінеті Portmone. Система знаходила доступні рахунки й пропонувала користувачеві їх додати. Для когось це був один рахунок, для когось — одразу кілька.
У 2019 році рішення почало розвиватися в бік автоматизації. Таким чином, адреса поступово перетворилася на зручний ідентифікатор, що дозволив об’єднати регулярні рахунки, пов’язані з одним об’єктом.
Одна адреса замість кількох особових рахунків
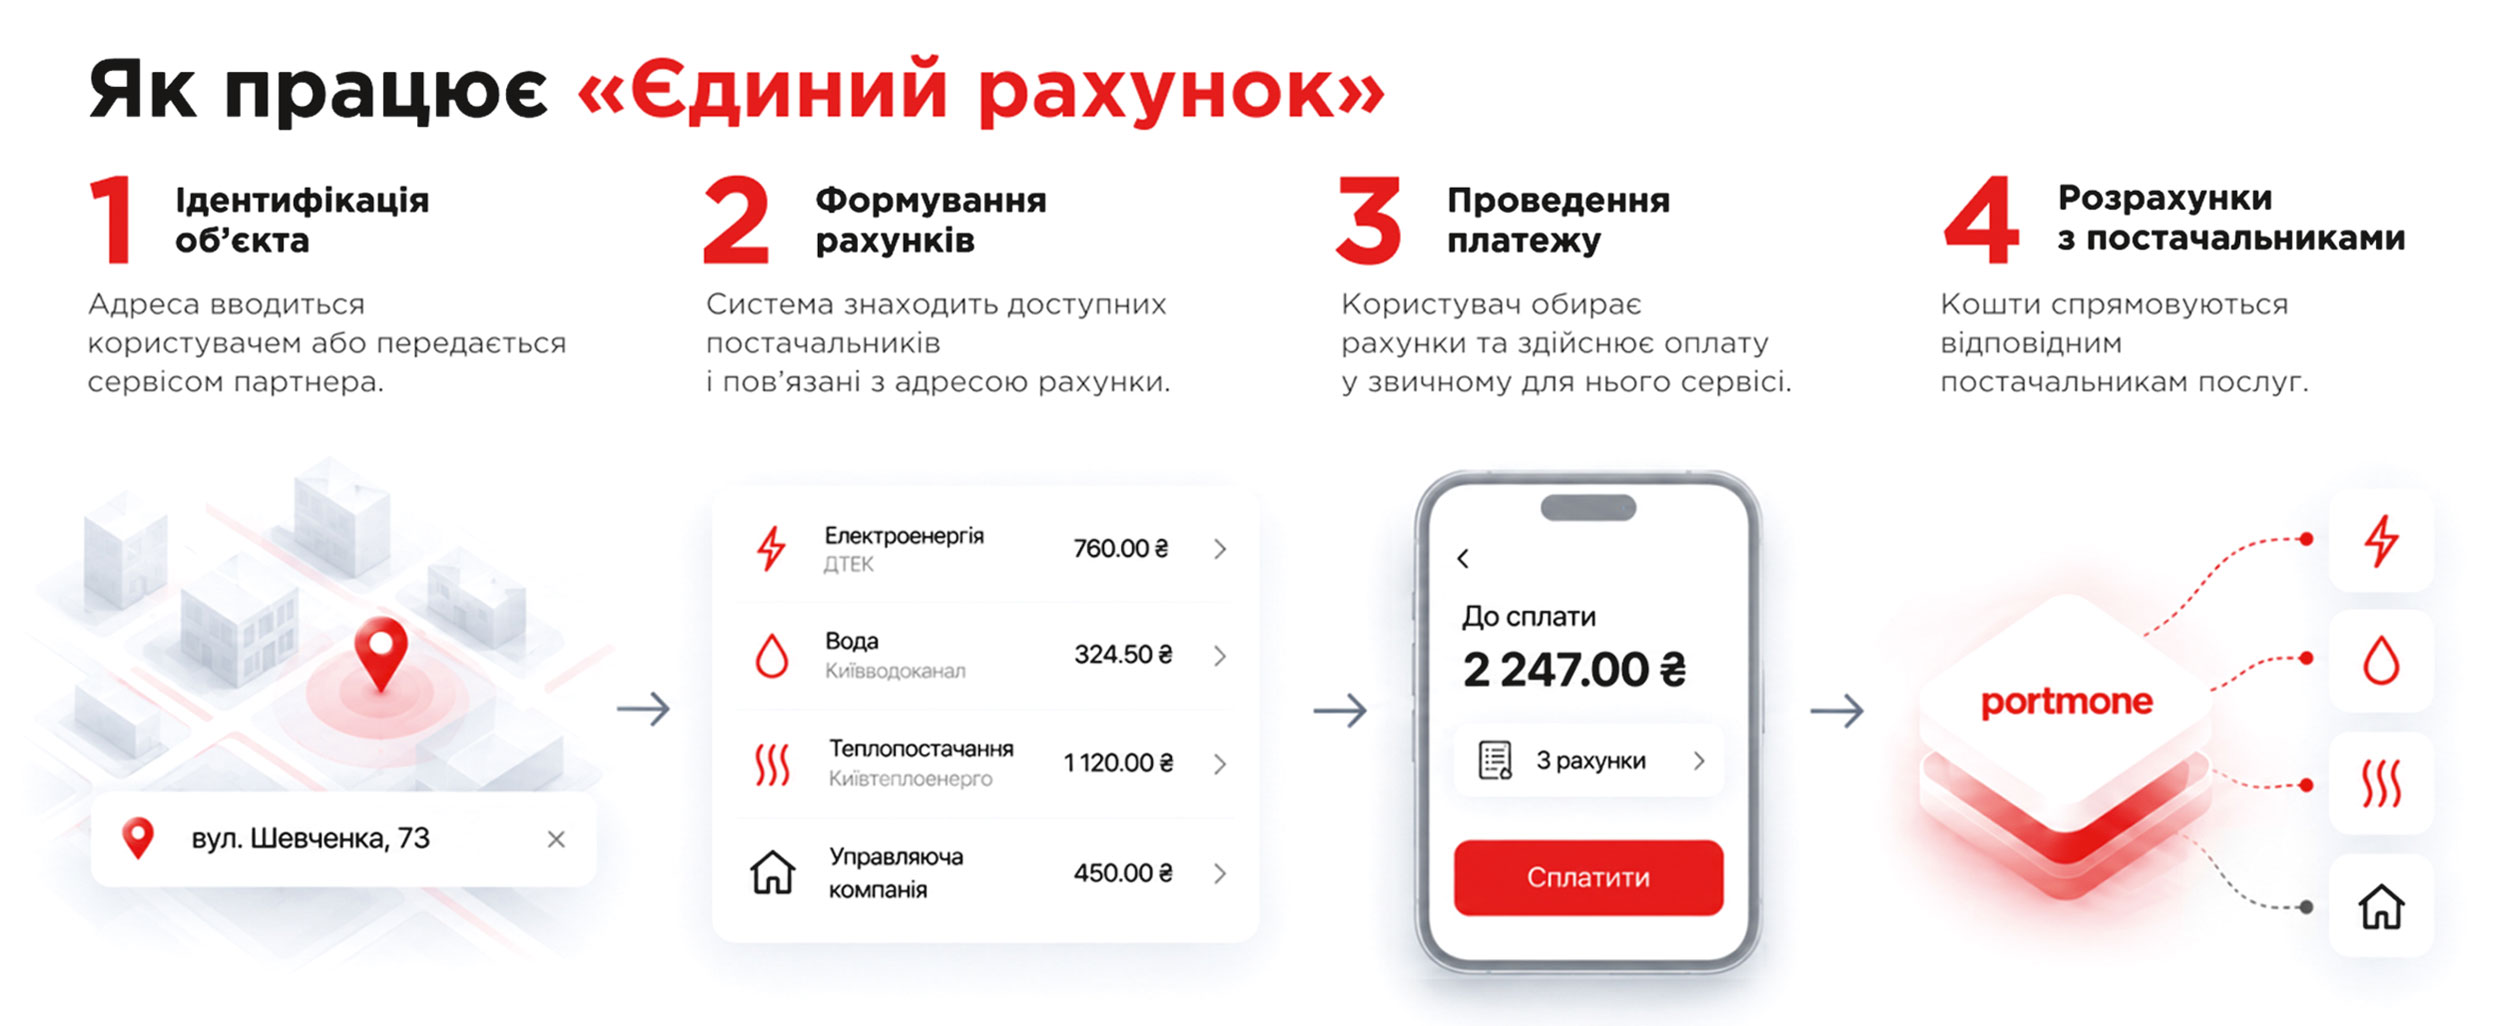
Сьогодні логіка для користувача залишається простою: він додає адресу, система перевіряє дані постачальників послуг, знаходить збіги та на їхній основі створює шаблони. Отримані рахунки можна оплачувати окремо або разом.
Це прибирає одну з найбільш незручних частин класичного сценарію — ручне введення особових рахунків. Для налаштування платежів користувачеві більше не потрібно шукати старі квитанції чи інші документи.
Ефект стає ще помітнішим, коли людина оплачує послуги за кількома об’єктами нерухомості. За даними Portmone, близько 30% користувачів мають більше одного об’єкта для оплати комунальних та інших рахунків. «Єдиний рахунок» дозволяє не змішувати всі шаблони в одному списку, а структурувати їх навколо конкретних адрес.
Постувово навколо цього сценарію почали з’являтися інші можливості: передача показників лічильників, обмін інформацією про нарахування за конкретним житлом, взаємодія з постачальником, якщо той використовує Portmone.Billing.
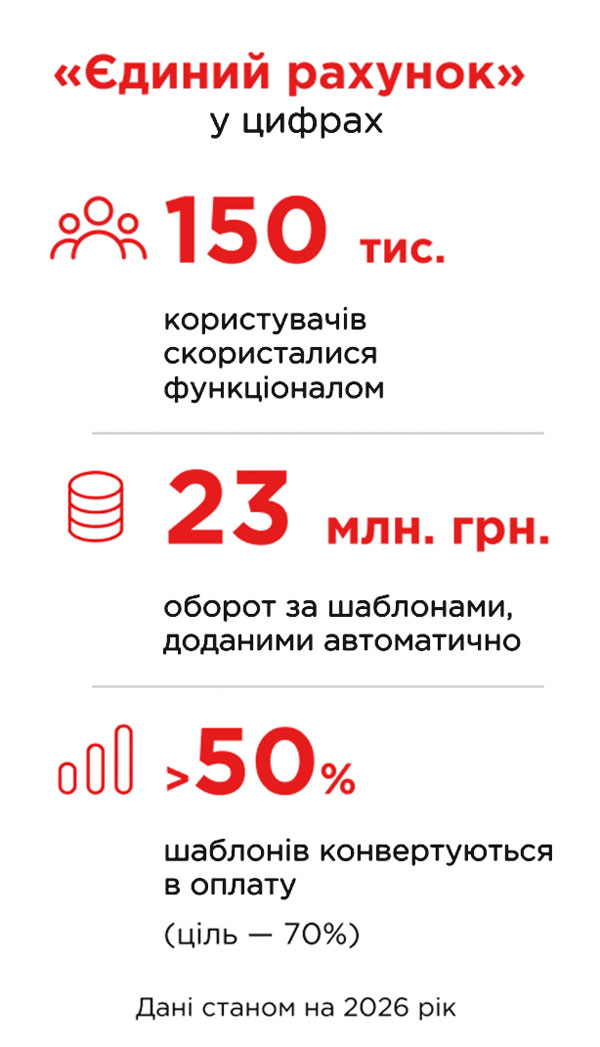
У 2026 році функціоналом «Єдиного рахунку» в Portmone скористалися 150 тисяч користувачів. Оборот за шаблонами, доданими автоматично, перевищив 23 млн грн, а понад 50% з них конвертуються в оплату. Наступна продуктова ціль команди — збільшити цей показник до 70%.
Люди дедалі менше готові розбиратися в тому, як влаштований платіж: шукати постачальників, переносити реквізити з квитанцій, вводити особові рахунки та контролювати шаблони. Користувач очікує, що сервіс сам знайде потрібні нарахування, збере їх в одному місці та дозволить оплатити за кілька кліків.
За цією простотою стоїть складна технологічна та операційна інфраструктура. Адресні дані постійно змінюються: з’являються нові будинки та вулиці, перейменовуються вже наявні, змінюються об’єкти нерухомості й території обслуговування постачальників. Щоб рахунки знаходилися коректно, усі ці дані необхідно регулярно оновлювати, нормалізувати та зіставляти з інформацією різних постачальників.
Наступним кроком стало перенесення цієї логіки в продукти партнерів Portmone.
Користувач очікує, що сервіс сам знайде потрібні нарахування, збере їх в одному місці та дозволить оплатити за кілька кліків
Кейс Банку Альянс: регулярні платежі всередині мобільного банкінгу
Під час розробки нового мобільного застосунку АТ «Банк Альянс» одним із завдань було створити зручний сценарій пошуку та оплати комунальних рахунків.
Замість того щоб окремо будувати інфраструктуру пошуку нарахувань та підключення постачальників, банк інтегрував технологію «Єдиного рахунку» Portmone.
Для клієнта механіка проста. Він вказує адресу, система знаходить доступних постачальників та рахунки, після чого їх можна додати для подальшої оплати. Увесь шлях від першого кроку до додавання послуг займає менше ніж хвилину.
Технологічна складність залишається за межами користувацького досвіду, а процес не потребує зайвих дій від платника: він працює у звичному інтерфейсі банку й не переходить до сторонніх сервісів, тоді як у фоновому режимі використовується інфраструктура Portmone та підключені до неї постачальники.
Для банку це можливість посилити регулярну взаємодію клієнта із застосунком завдяки платіжному сценарію, актуальному щомісяця.
Кейс «Вдома»: коли користувачеві навіть не потрібно вводити адресу
«Вдома» — цифрова екосистема для мешканців, забудовників і керуючих компаній. У застосунку користувач закриває усі пов’язані з будинком повсякденні питання.
До інтеграції Portmone можливості оплачувати комунальні послуги в мобільному застосунку не було. Потрібно було вирішити дві задачі: знаходити постачальників та нарахування для конкретного житла і забезпечити саму оплату.
Важлива деталь: «Вдома» вже знає адресу квартири користувача.
«Єдиний рахунок» інтегрований на етапі створення об’єкта нерухомості. Адреса, яка вже є в системі, використовується для пошуку постачальників у фоновому режимі. Користувачеві не потрібно запускати пошук перед оплатою чи вводити додаткові дані.
Для реалізації повного сценарію «Вдома» використовує «Єдиний рахунок» як інструмент автоматичного пошуку постачальників та платіжні рішення Portmone — для здійснення розрахунків з ними.
У результаті для здійснення комунального платежу не потрібно переходити до іншого сервісу. Він стає частиною цифрового сценарію взаємодії людини з власним житлом.
Для мешканця це означає більше повсякденних питань в одному застосунку. Для бізнесу — можливість розширити функціональність власного продукту, не створюючи з нуля платіжну інфраструктуру та механізм пошуку надавачів комунальних послуг.
Від окремої оплати до комплексної платіжної інфраструктури
Спочатку «Єдиний рахунок» розв’язував конкретну проблему користувачів Portmone, дозволяючи їм не шукати вручну кожного постачальника й не вводити кілька особових рахунків.
А далі рішення вийшло за межі власних продуктів Portmone. У банківському застосунку воно може стати готовим сценарієм регулярних платежів. У цифровій екосистемі житла — працювати фоново, використовуючи адресу, яку партнер уже знає про свого користувача.
«Єдиний рахунок» дозволяє додати цей сценарій у продукт партнера на основі готового рішення. Компанії не потрібно самостійно підключати велику кількість постачальників, збирати та актуалізувати адресні дані, розробляти механізм пошуку нарахувань і підтримувати всі ці процеси 24/7. Технологія Portmone працює безшовно, а основною точкою контакту для користувача залишаються бренд та інтерфейс партнера.
Для постачальників послуг ця модель створює ще одну цінність — можливість ефективніше збирати платежі та бути присутніми в різних каналах без численних окремих інтеграцій. Щоб самостійно забезпечити широке цифрове покриття, постачальнику довелося б підключатися до банків, платіжних сервісів, міських платформ та інших застосунків, а потім підтримувати кожне з цих з’єднань.
У моделі Portmone постачальнику достатньо однієї інтеграції: передати інформацію про рахунки й нарахування, а за потреби — налаштувати приймання показників лічильників та інші пов’язані функції. Після цього дані можуть бути доступні в усій мережі каналів Portmone: на сайті та мобільному додатку Portmone, а також СмартСіті для iOS та Android, у банківських застосунках, і, звісно ж, в каналах інших інтегрованих партнерів.
Ці два сценарії доповнюють один одного. Банки та інші цифрові сервіси отримують готову функціональність і можуть залишити весь шлях користувача у власній екосистемі, а постачальники — охопити більше платіжних каналів через одну інтеграцію. А користувач — оплачувати рахунки у звичному сервісі, не замислюючись, скільки систем і процесів забезпечують цю операцію.
Цифровізація українського ринку посилює цей ефект. Зростає обсяг доступних даних, з’являються нові цифрові продукти та поглиблюється інтеграція між учасниками ринку. Завдяки цьому «Єдиний рахунок» розвивається від функції пошуку комунальних нарахувань до інфраструктурного рішення для дистрибуції рахунків і регулярних платежів.
Бізнес-цінність рішення полягає не лише в спрощенні оплати: «Єдиний рахунок» поєднує в одній екосистемі всі сторони платіжного процесу.
У 2017 році все почалося з простої продуктової гіпотези: якщо ми вже маємо достатньо даних, чому б не знайти потрібне замість користувача?
Сьогодні той самий принцип може працювати вже всередині продуктів банків та інших бізнесів так, щоб кінцевий користувач навіть не замислювався, скільки процесів відбулося за його одним натисканням.